鐵路基建投資周期:我國鐵路基建投資經歷了2005-2010年的快速增長、2014-2015年的高位反彈,2016年以來處于緩步回落的過程。歷史上,曾撬動鐵路基建投資的主導因素是高速鐵路從無到有的建設過程,而波動因素多來自于經濟下行的壓力,以2008-2009年、2013-2015年最為典型。在鐵路基建“大起大落”的周期中,車輛購置約有2-4年的時間尺度表現滯后期,例如,2013-2015年新開工項目集中,對2018-2019年配車需求有一定的支撐。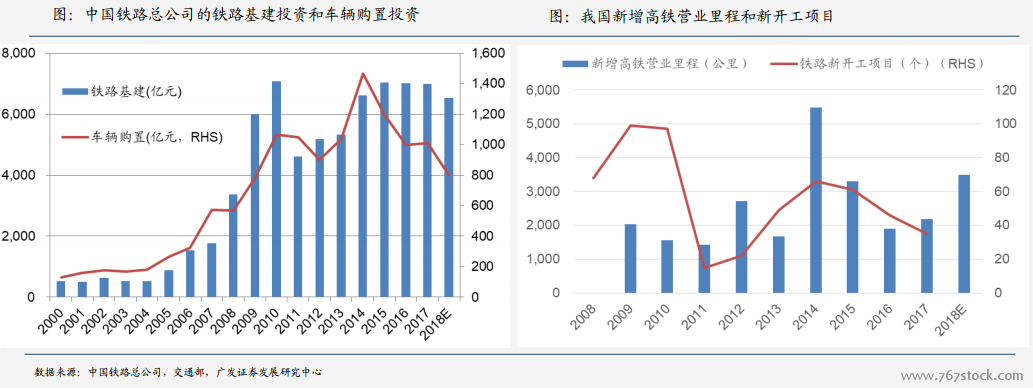
近期運行:2016-2017年國內整體經濟好于預期,根據中鐵總年初的披露,2018年鐵路固定資產投資計劃公布為7320億元,其中,鐵總投資7020億元。根據國家統計局數據,鐵路運輸業2018年1-9月完成投資下降10.6%,整體與全年計劃降幅相當。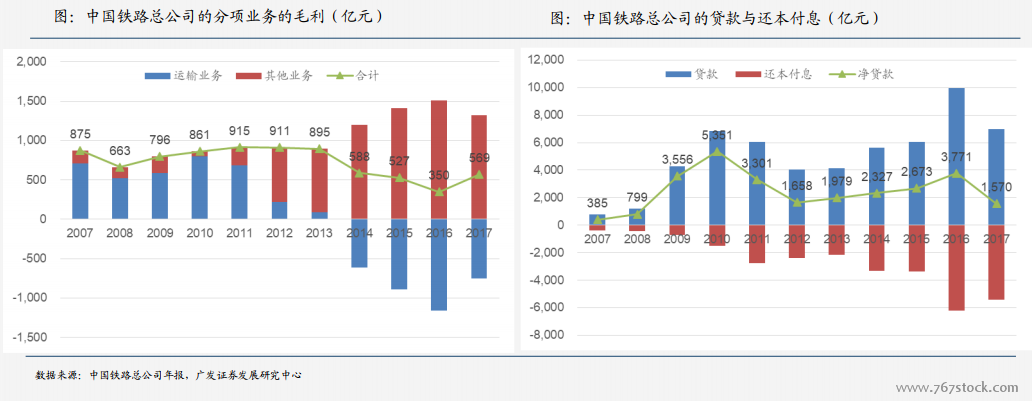
鐵路營業里程:鐵路是屬于先期重資產投產的行業,因此線路規模和區位質量決定了經營基礎。根據交通部數據,截止2017年末,我國鐵路經營里程達到12.7萬公里,其中高鐵2.5萬公里。根據中國鐵路總公司2018年初提出的目標,2020年鐵路營業里程達到15萬公里左右,其中,高鐵3萬公里左右;2025年,鐵路經營里程達到17.5萬公里左右,其中,高鐵3.8萬公里左右。根據上述建設目標,倒推2018-2020年、2020-2025年的新增通車里程,年均新增通車里程還保持在5000~6000公里,但其中高鐵的新增通車里程則下降至1600~1700公里。