供水:我國現行階梯水價制度,不同地區差異明顯。2014年伊始,國家發展改革委、住房城鄉建設部印發《關于加快建設完善城鎮居民用水階梯價格制度的指導意見》,全面部署實施城鎮居民階梯水價制度。2015年底前各地要按照不少于三級設置階梯水價,第一季水量原則上覆蓋80%居民家庭用戶的月均用水量。第一、二、三級階梯水價按不低于1:1.5:3的比例安排。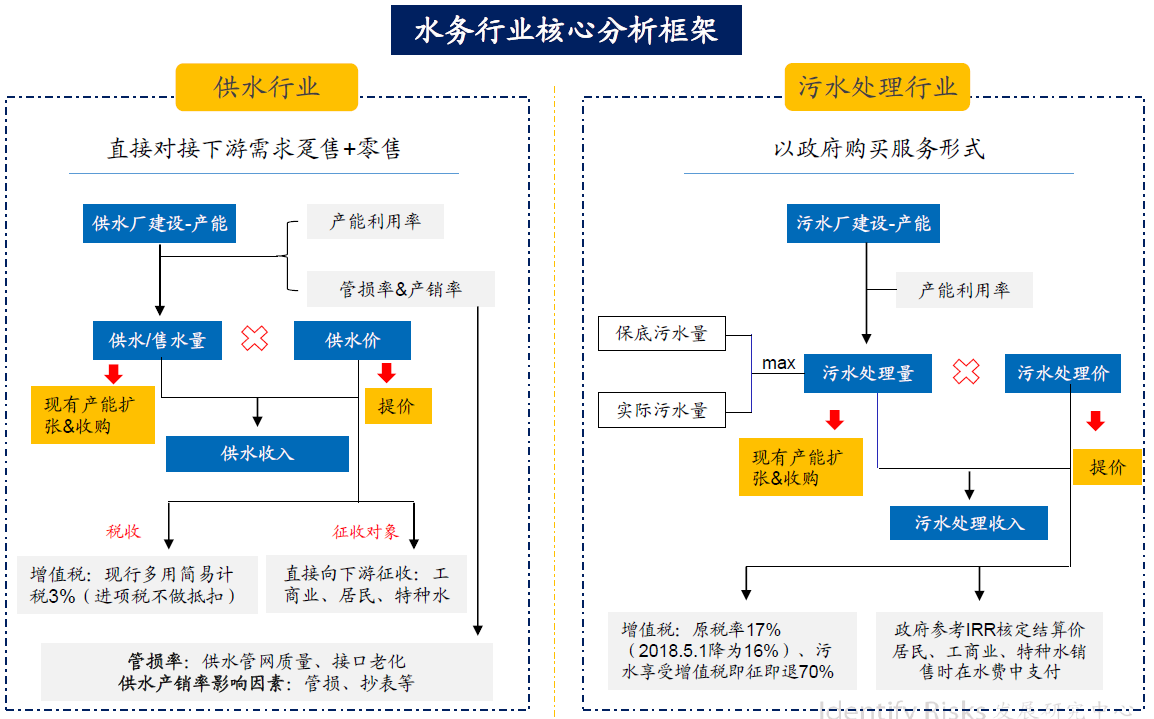
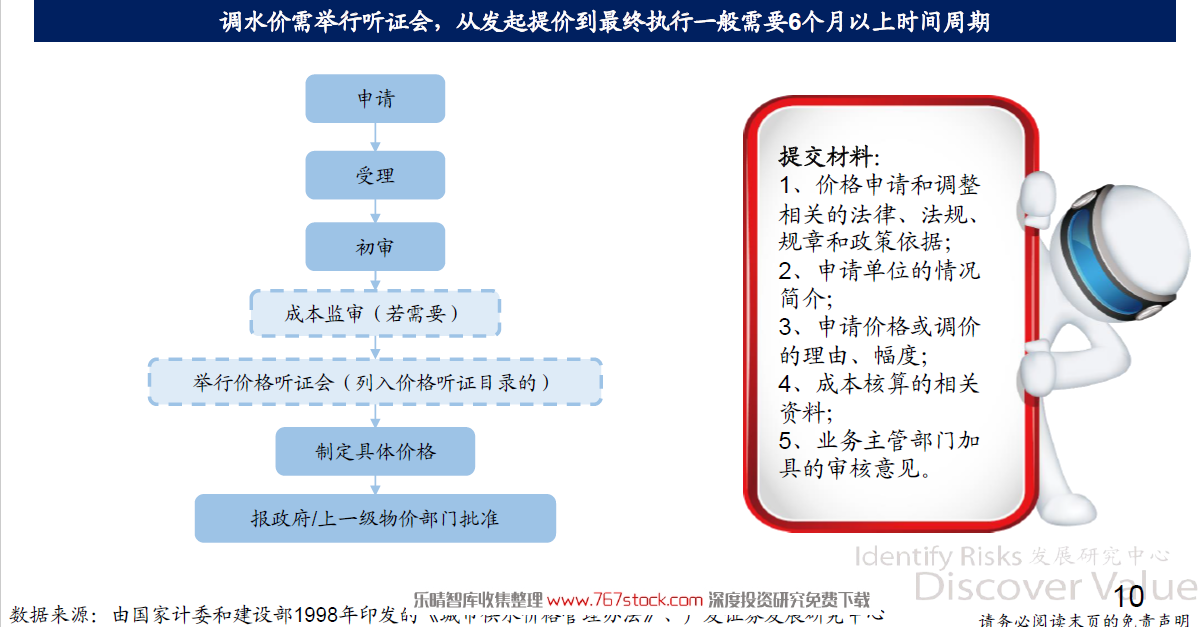
供水:水務公司無定價權,核定合理收益率。供水價格采取政府定價模式,企業無定價權;供水成本主要指制水、輸配以及期間費用。根據《城市供水價格管理辦法》的相關規定,供水企業合理盈利的平均水平應當是凈資產收益率8-10%。
污水:水價和政府結算,核定合理回報率,往往會存在一定補貼。一般來說上市公司污水處理服務結算價格按照合理成本+法定稅費+合理利潤的方式每三年核定一次。政府對公司提供的污水處理服務實行政府采購按月結算,污水處理量取保底處理量和實際處理量中較高者。
財務特征:應收賬款當年回款率行業平均達80%,部分區域拖欠嚴重。應收賬款:從費用來源上分為四類:自來水費與污水處理費(政府為主體,這塊占比高)、設備費用、工程費用。從發生對象上劃分:主要為財政局、水務局、工程公司及設備購置單位、發電公司等。
稅收:淺析營改增對污水處理業務的影響——以武漢控股為例。征收及優惠政策:2015年7月1日之前免征營業稅和增值稅,2015年6月12日財政部及國家稅務總局關于印發《資源綜合利用產品和勞務增值稅優惠目錄》的通知(財稅[2015]78號),公司子公司武漢市城市排水發展有限公司、武漢城排天源環保有限公司的污水處理勞務按17%征收增值稅,同時享受即征即退的優惠政策,退稅比例為70%。