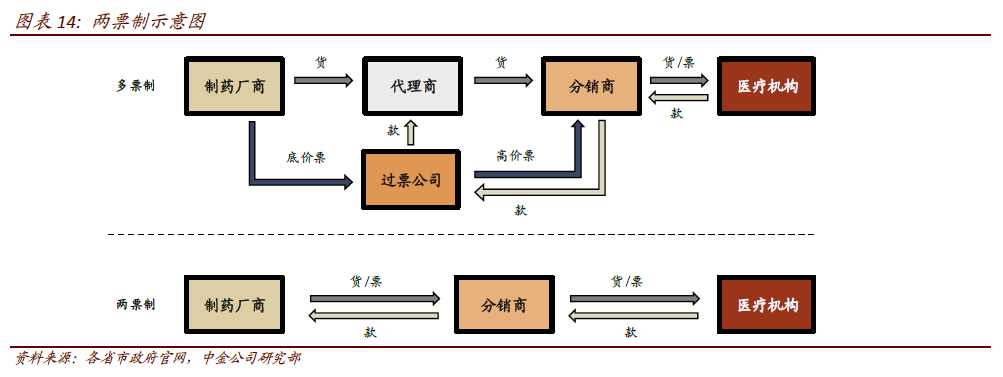
大環境壓力仍存,流通穩健增長將成為新常態。根據商務部數據,2016 年全國醫藥商品銷售總額18,393 億元,同比增10.4%,我們預計2017 年全年行業增長7~8%。醫保擴張驅動行業快速增長的時代已經過去,當前行業增速趨緩的主要原因是各地醫保控費,加之招標政策陸續出臺,兩票制、零加成等多項政策疊加。待政策消化完后,流通將進入穩健增長時代。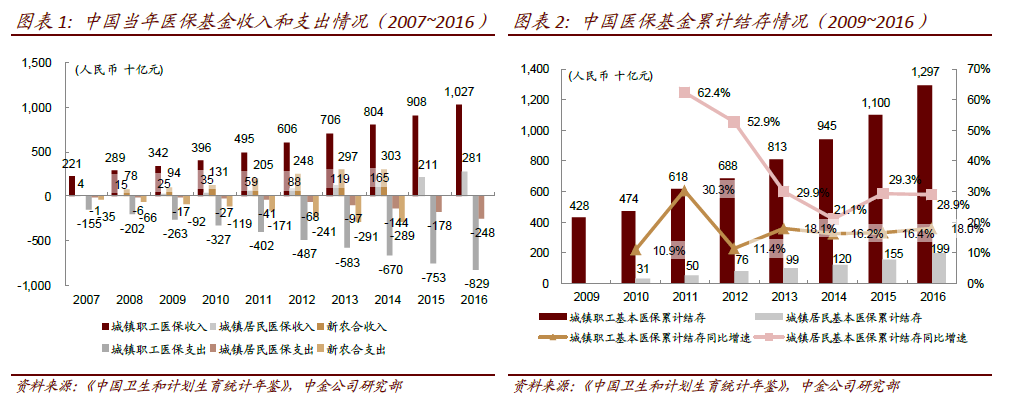
長期來看藥品毛利率有望維持在~6%,現金流存在改善空間。根據商務部統計數據,當前流通企業平均毛利率維持在6.5%~7.0%,平均利潤率維持在1.5%~2.0%。借鑒歐美分銷商數據來看毛利率維持在4%左右,國內資金成本起碼有2%左右,綜合來看藥品毛利率長期有望維持在~6%,反映了對于流通商服務的成本定價。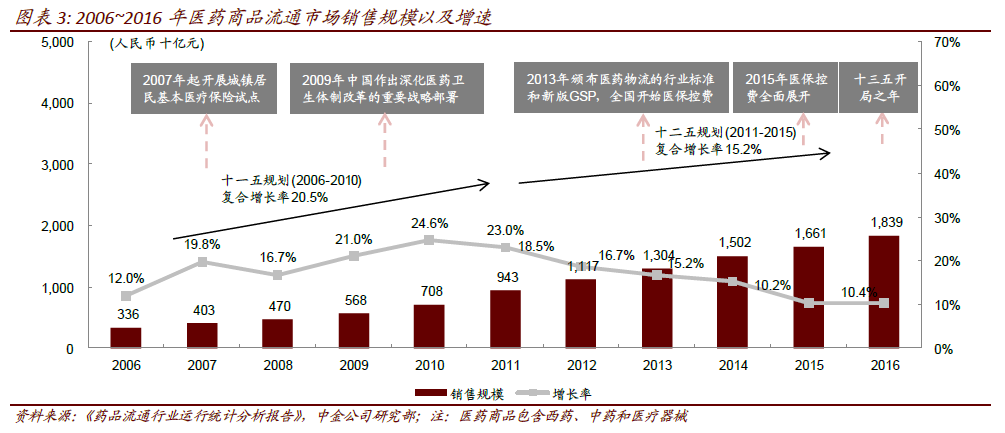
兩票制重構商業生態,龍頭格局有望進一步深化。行業規模性初具形態。2016 年,批發行業市場規模為人民幣1.57 萬億,同比增4.7%(增速比2015 年下降5.9%)。“十二五”期間,全行業已形成3 家年銷售規模超千億元、1 家年銷售額超500 億元的全國性企業,24 家年銷售額過百億元的區域性藥品流通企業。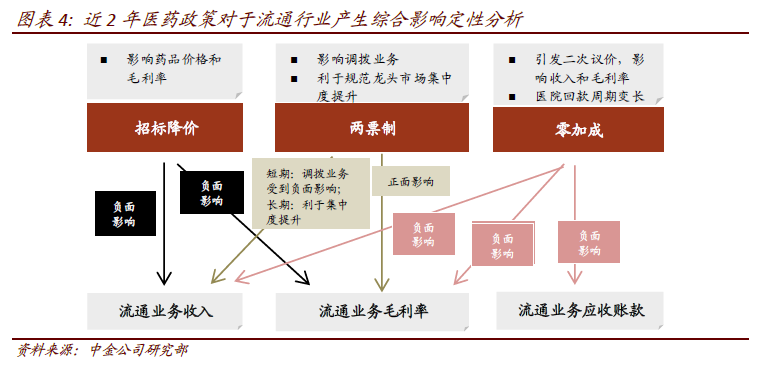
各地兩票制政策出臺進度符合預期,向“國家級”方案看齊。全國31 個省市自治區兩票制政策已經出臺完畢。當前政策執行進度符合預期,我們認為2018 年底有望全國推行兩票制。根據2016 年商務部數據,11 個政策試點省份藥品銷售額占全國的44.7%,前三大市場上海、浙江、江蘇市場份額為8.3%,7.3%和7.2%,三者合計占據全國1/5 市場。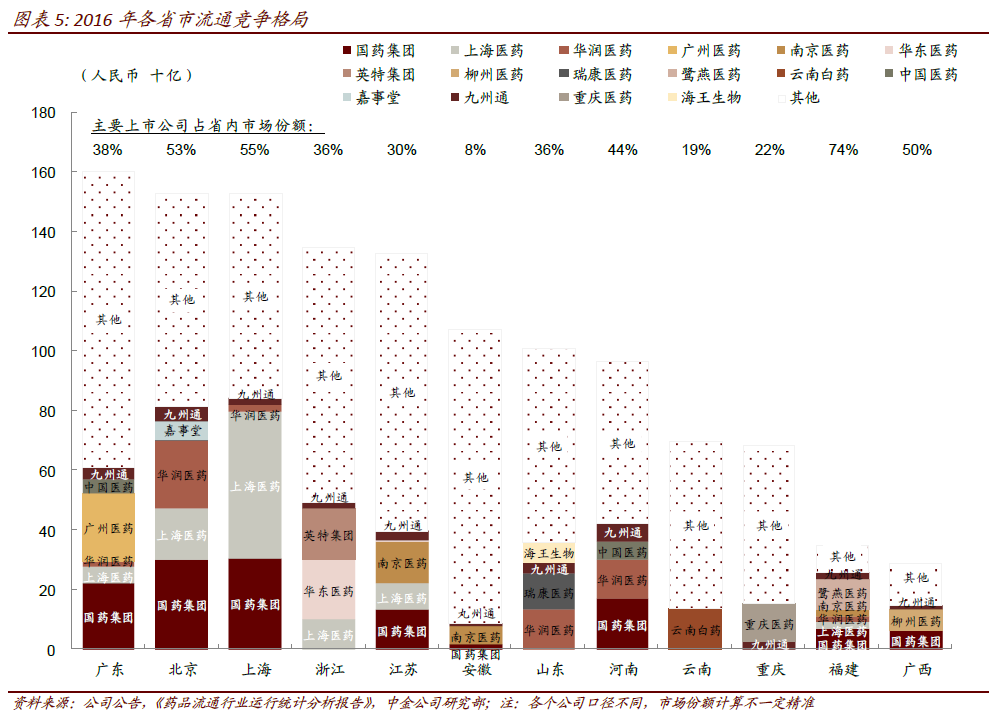
調撥業務從二季度開始受到影響,預計需一年左右時間消化。從實施情況來看,分銷商基本上從2017 年二季度開始調整供應,預計分銷商調整業務模式會持續到今年上半年。調撥業務受到沖擊,短期對于收入有負面影響,調撥業務占比小的公司受影響小;長期來看,利于龍頭集中度提升和利潤率提升。此外,兩票制政策有望:1)淘汰過票、洗票公司,當前分銷商數量從2013 年的16,300 家下降至2016 年的12,975 家,國家希望未來可以降低到3,000 家左右;2)帶來外延并購機會,小型分銷商盡管具有一定生存空間但擴張和成長能力有限。