我國康復行業市場潛力巨大:人口老齡化、疾病譜發生變化以及殘疾人數量增多使得人們的康復需求增大。近年來國務院、衛生部等政府部門扶植康復行業發展的政策不斷發布,有利于康復行業快速且規范發展。且我國衛生總費用GDP占比較發達國家低,隨著這一占比提升,康復行業會得到進一步的發展。此外,我國康復市場人均規模小,相對于美國不含護理費用的人均80美元以及含護理費用的人均800美元來說,我國僅為15元/人,保守估算,未來康復行業市場規模將突破1000億元。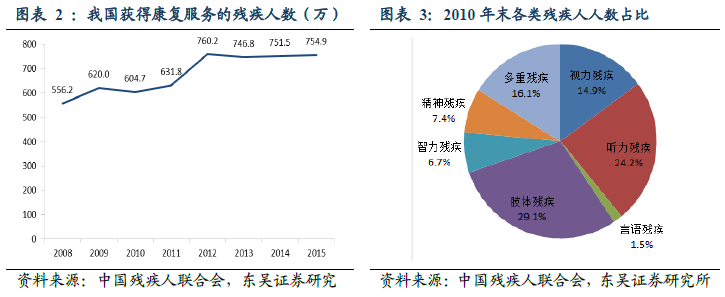
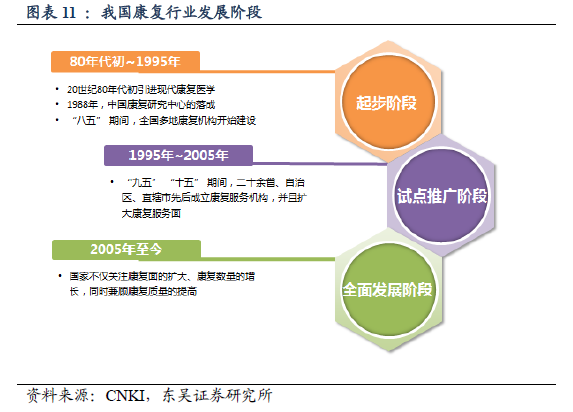
我國康復行業現狀:我國康復床位不足,有50多萬的缺口,且存在地區分布不均的現象,江蘇省最多,在2014年擁有超過1萬張的康復床位,西藏地區最少,僅有8張康復床位。康復行業醫務人員短缺,我國有10萬名左右康復醫師的缺口,有30多萬康復治療師的缺口。我國康復行業也存在服務能力不足的問題,在醫療服務能力相對較強的上海地區康復項目最低開展率不足5%。此外,康復醫院進入壁壘低,由于具有盈利周期短等特點,盈利能力較綜合醫院強,且近年來社會辦醫增多。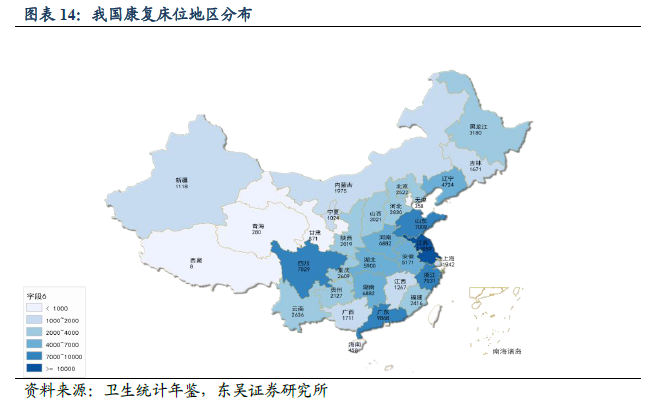
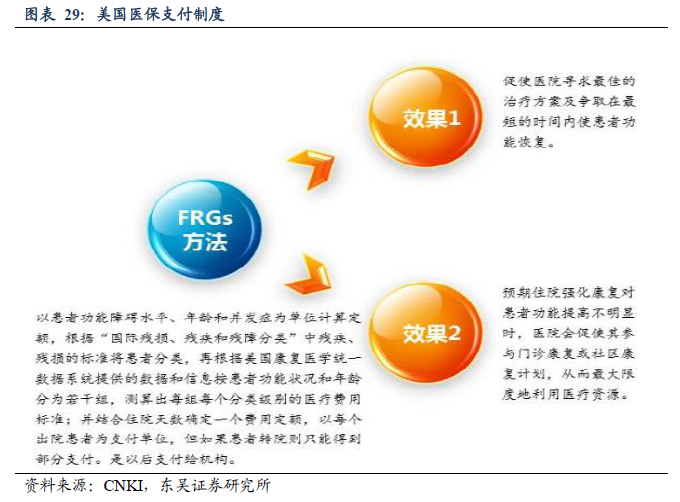
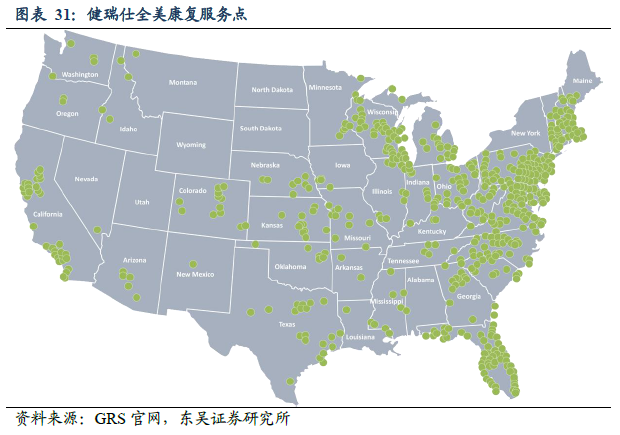
發達國家康復行業現狀及啟示:在德國,康復已深入到“治未病”的行列。發達國家均建立了完善的三級康復醫療服務網絡。且具有相對成熟的醫保支付體系促進康復行業的發展,如美國采用以FRGs為基礎的預付制。此外,美國等發達國家非常重視人才的培養。美國康復行業巨頭健瑞仕的發展歷程表明了并購整合以及擴大服務內容、提供有質量的服務,建立品牌優勢、建立集中的機構以及提供第三方康復服務是企業發展壯大的關鍵因素。對我國社會資本布局康復醫院的建議:加速連鎖康復機構布局、提供優質服務,建立品牌優勢、尋求與綜合醫院和醫科院校合作、探索盈利模式以及高效運轉的機制、提供第三方康復服務。