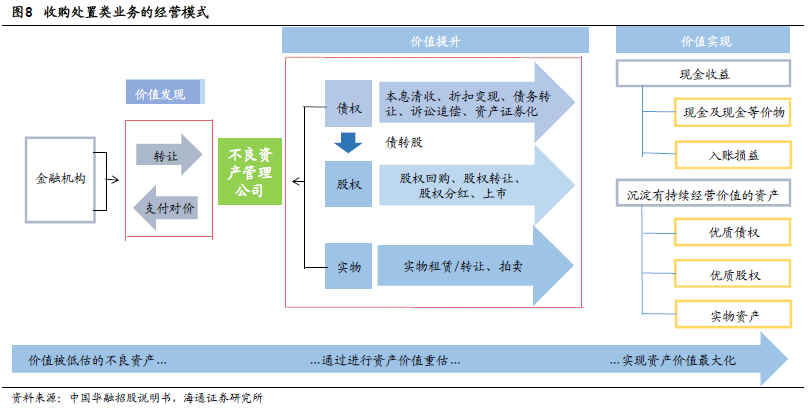
不良資產生成主要受到宏觀經濟波動的影響,另外貨幣政策、經濟結構調整對其影響也較為顯著。1)不良資產行業與宏觀經濟具有明顯的周期型。不良資產供給呈現逆周期性,當經濟和銀行發展模式調整和轉變時,不良資產剝離的需求一般將增加。而不良資產處臵亦受到宏觀經濟的影響,呈現一定的順周期性。2)貨幣政策和流動性對不良資產短期波動影響更為顯著。短期資金過度緊張對企業的資金面影響更直接。3)結構調整亦是影響不良資產的重要因素。國內經濟長期投資和出口拉動的增長模式乏力,部分行業過剩產能不斷出清,形成銀行近兩年持續的資產質量壓力,亦是不良資產持續生成的驅動。
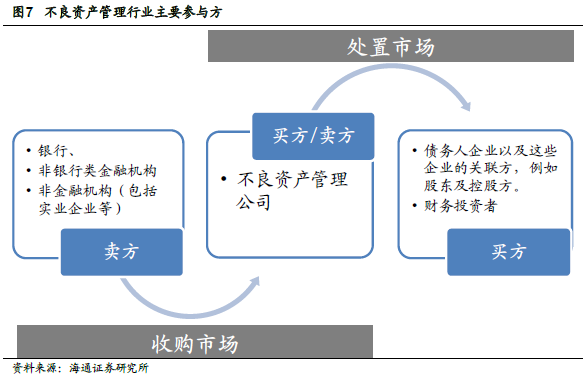
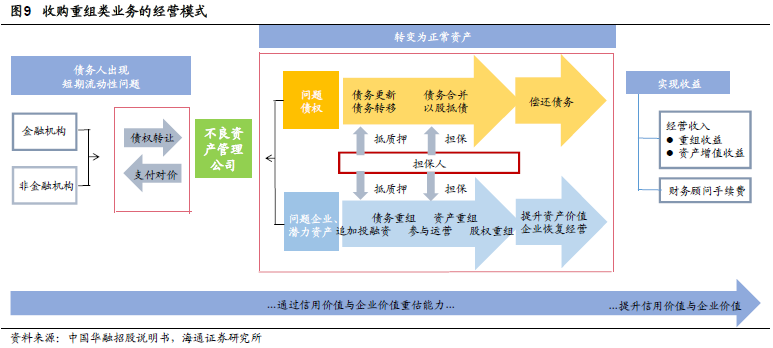
未來不良資產市場規模足夠龐大。1)截至2015 年末,商業銀行不良貸款余額達到1.27 萬億,不良率達到1.67%,已是連續第17 個季度上升。新增不良貸款具有區域集中于東部長三角和珠三角地區,行業相對集中于制造業和鋼貿行業。預計銀行不良貸款在未來的1-2 年仍將會逐步上升。2)同時,信托、證券、基金等非銀行金融機構的“類信貸”業務規模快速增長,未來可能面臨流動性需求,成為潛在的不良資產供應渠道。截至2015 年9 月末,信托資產規模為15.62 萬億元,不良率為0.69%。3)非金融機構的不良資產逐漸成為資產管理公司的重要業務來源。隨著經濟轉型,在部分行業淘汰、整合、轉型和升級的過程中,部分企業應收賬款規模持續上升,非金融企業對于資產和債務重組的需求將顯著提升。截止2015 年中期,中國信達與中國華融的不良債權資產中,來自非金融機構的比例均超過50%。
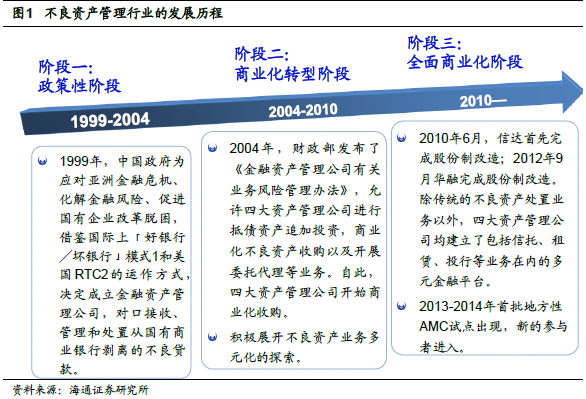
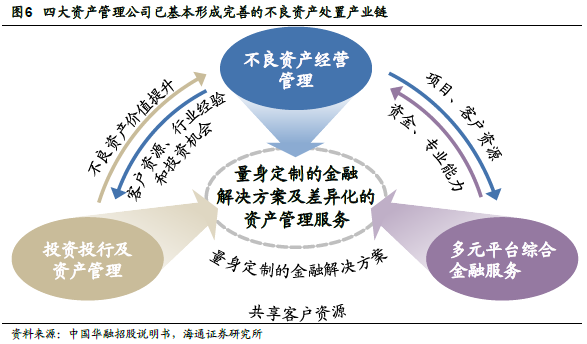
四大資產管理公司具有先發優勢,地方AMC 本地化優勢明顯。1)四大資產管理公司是我國不良資產一級市場的主要接收方,也是我國不良資產處臵市場的主要處臵方。憑借在政策優惠、行業經驗、處臵手段、專業技術、專職人才、分銷和服務網絡及資本實力等方面的先發優勢,四大資產管理公司自成立以來至今一直是行業的主導者。2)為加快推進不良資產風險化解工作,2013 年起允許各省設立或授權一家地方AMC,參與本省范圍內金融企業不良資產批量收購和處臵業務。地方性AMC 只能參與本省范圍內不良資產的批量轉讓工作,其購入的不良資產應采取債務重組的方式進行處臵,不得對外轉讓。截止2015 年7 月,正式獲準開展批量收購不良資產的地方AMC 增至15 家,地方AMC“本地化”優勢明顯。